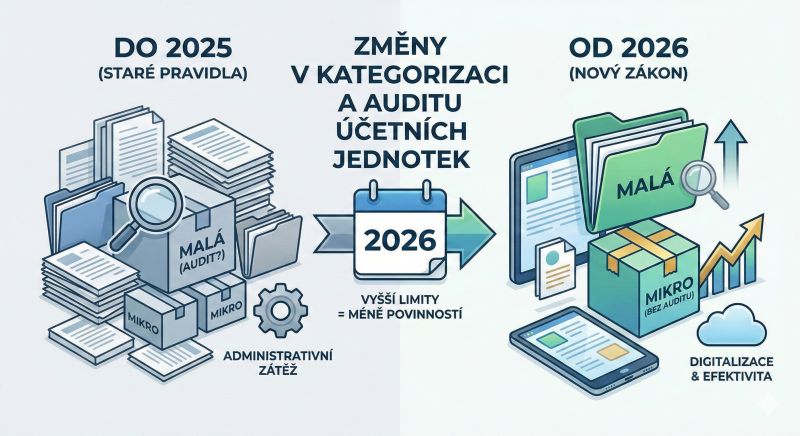
Nová legislativa přináší výrazné navýšení finančních limitů, podle kterých se firmy řadí do kategorií (mikro, malá, střední, velká). Pro řadu podniků to znamená příjemný posun: „papírově“ se vrátí do nižší kategorie, čímž jim odpadne část administrativních povinností.
Hlavní princip změn Posuzují se vždy dvě hodnoty: výše aktiv a čistý obrat. Třetí kritérium – průměrný počet zaměstnanců – zůstává beze změny.
1. Nová kategorizace účetních jednotek
Díky zvýšení limitů se hranice pro zařazení do kategorií posouvají přibližně o 20–25 %. To umožní více firmám využívat úlevy určené pro menší jednotky.
| Účetní jednotka | Aktiva (původní) | Aktiva (nově) | Obrat (původní) | Obrat (nově) | Zaměstnanci |
| Mikro | do 9 mil. Kč | do 11 mil. Kč | do 18 mil. Kč | do 22 mil. Kč | do 10 |
| Malá | do 100 mil. Kč | do 120 mil. Kč | do 200 mil. Kč | do 240 mil. Kč | do 50 |
| Střední | do 500 mil. Kč | do 600 mil. Kč | do 1 000 mil. Kč | do 1 200 mil. Kč | do 250 |
| Velká | nad 500 mil. Kč | nad 600 mil. Kč | nad 1 000 mil. Kč | nad 1 200 mil. Kč | nad 250 |
2. Povinný audit: Zásadní zvýšení limitů
Největší změna se týká povinnosti nechat si ověřit účetní závěrku auditorem. Hranice pro povinný audit se totiž nově sjednocují s hranicí pro střední účetní jednotky.
To je zásadní průlom: Malé účetní jednotky již nebudou muset mít audit jen proto, že mírně překročily ekonomické limity. Povinnost auditu nově vznikne až při dosažení mnohem vyšších částek.
Srovnání limitů pro vznik povinnosti auditu:
| Kritérium | Původní limit (do r. 2025) | Nový limit (od 2026) | Změna |
| Aktiva (brutto) | 40 mil. Kč | 120 mil. Kč | + 200 % |
| Čistý obrat | 80 mil. Kč | 240 mil. Kč | + 200 % |
| Zaměstnanci | 50 | 50 | Beze změny |
Co to znamená v praxi?
Pokud vaše firma doposud musela mít audit, protože měla aktiva například 50 milionů korun, od roku 2026 vám tato povinnost pravděpodobně zanikne (pokud nepřekročíte jiná kritéria).